Собственник был уверен, что бизнес стоит AED 17 млн. Подробный анализ показал реальную стоимость — AED 11 млн. Это уберегло от завышенных ожиданий на переговорах с покупателем.
СчиталAED 17 млн
→
Реальная стоимостьAED 11 млн
Покупатель найдет, за что сбить цену вашего бизнеса. Узнайте это раньше него.
Получите реальный диапазон стоимости, узнайте, что ее снижает, и получите план на 12 месяцев, чтобы это исправить.
Для собственников бизнеса, которые хотят понять свою текущую стоимость и повысить ее перед продажей, привлечением инвестиций или сменой владельца.
Какая у бизнеса маржа по EBITDA?
Оценка по методике Value Up на основе типичных факторов риска — не рыночная статистика.
Value Score считается фиксированным алгоритмом по 20 факторам — цифры не выдумываются. Текстовое объяснение результата и план роста формируются автоматически.
5 минут
Название бизнеса, страна, выручка, EBITDA и еще 16 факторов — без бухгалтерии и звонков
Индекс Value Score
Балл 0–100 по 4 блокам: финансы, клиенты, продажи, независимость от собственника
Отчет о стоимости
Диапазон стоимости по 3 подходам — доходному, рыночному и затратному, с обоснованием каждого
План на 12 месяцев
Что сделать в первые 30, 90, 180 дней и за год, чтобы поднять цену
Отслеживание прогресса
Пересчитайте через квартал и посмотрите, вырос ли Value Score после выполнения плана
Ответы из экспресс-проверки переносятся в анкету полного отчета — заново отвечать не нужно.
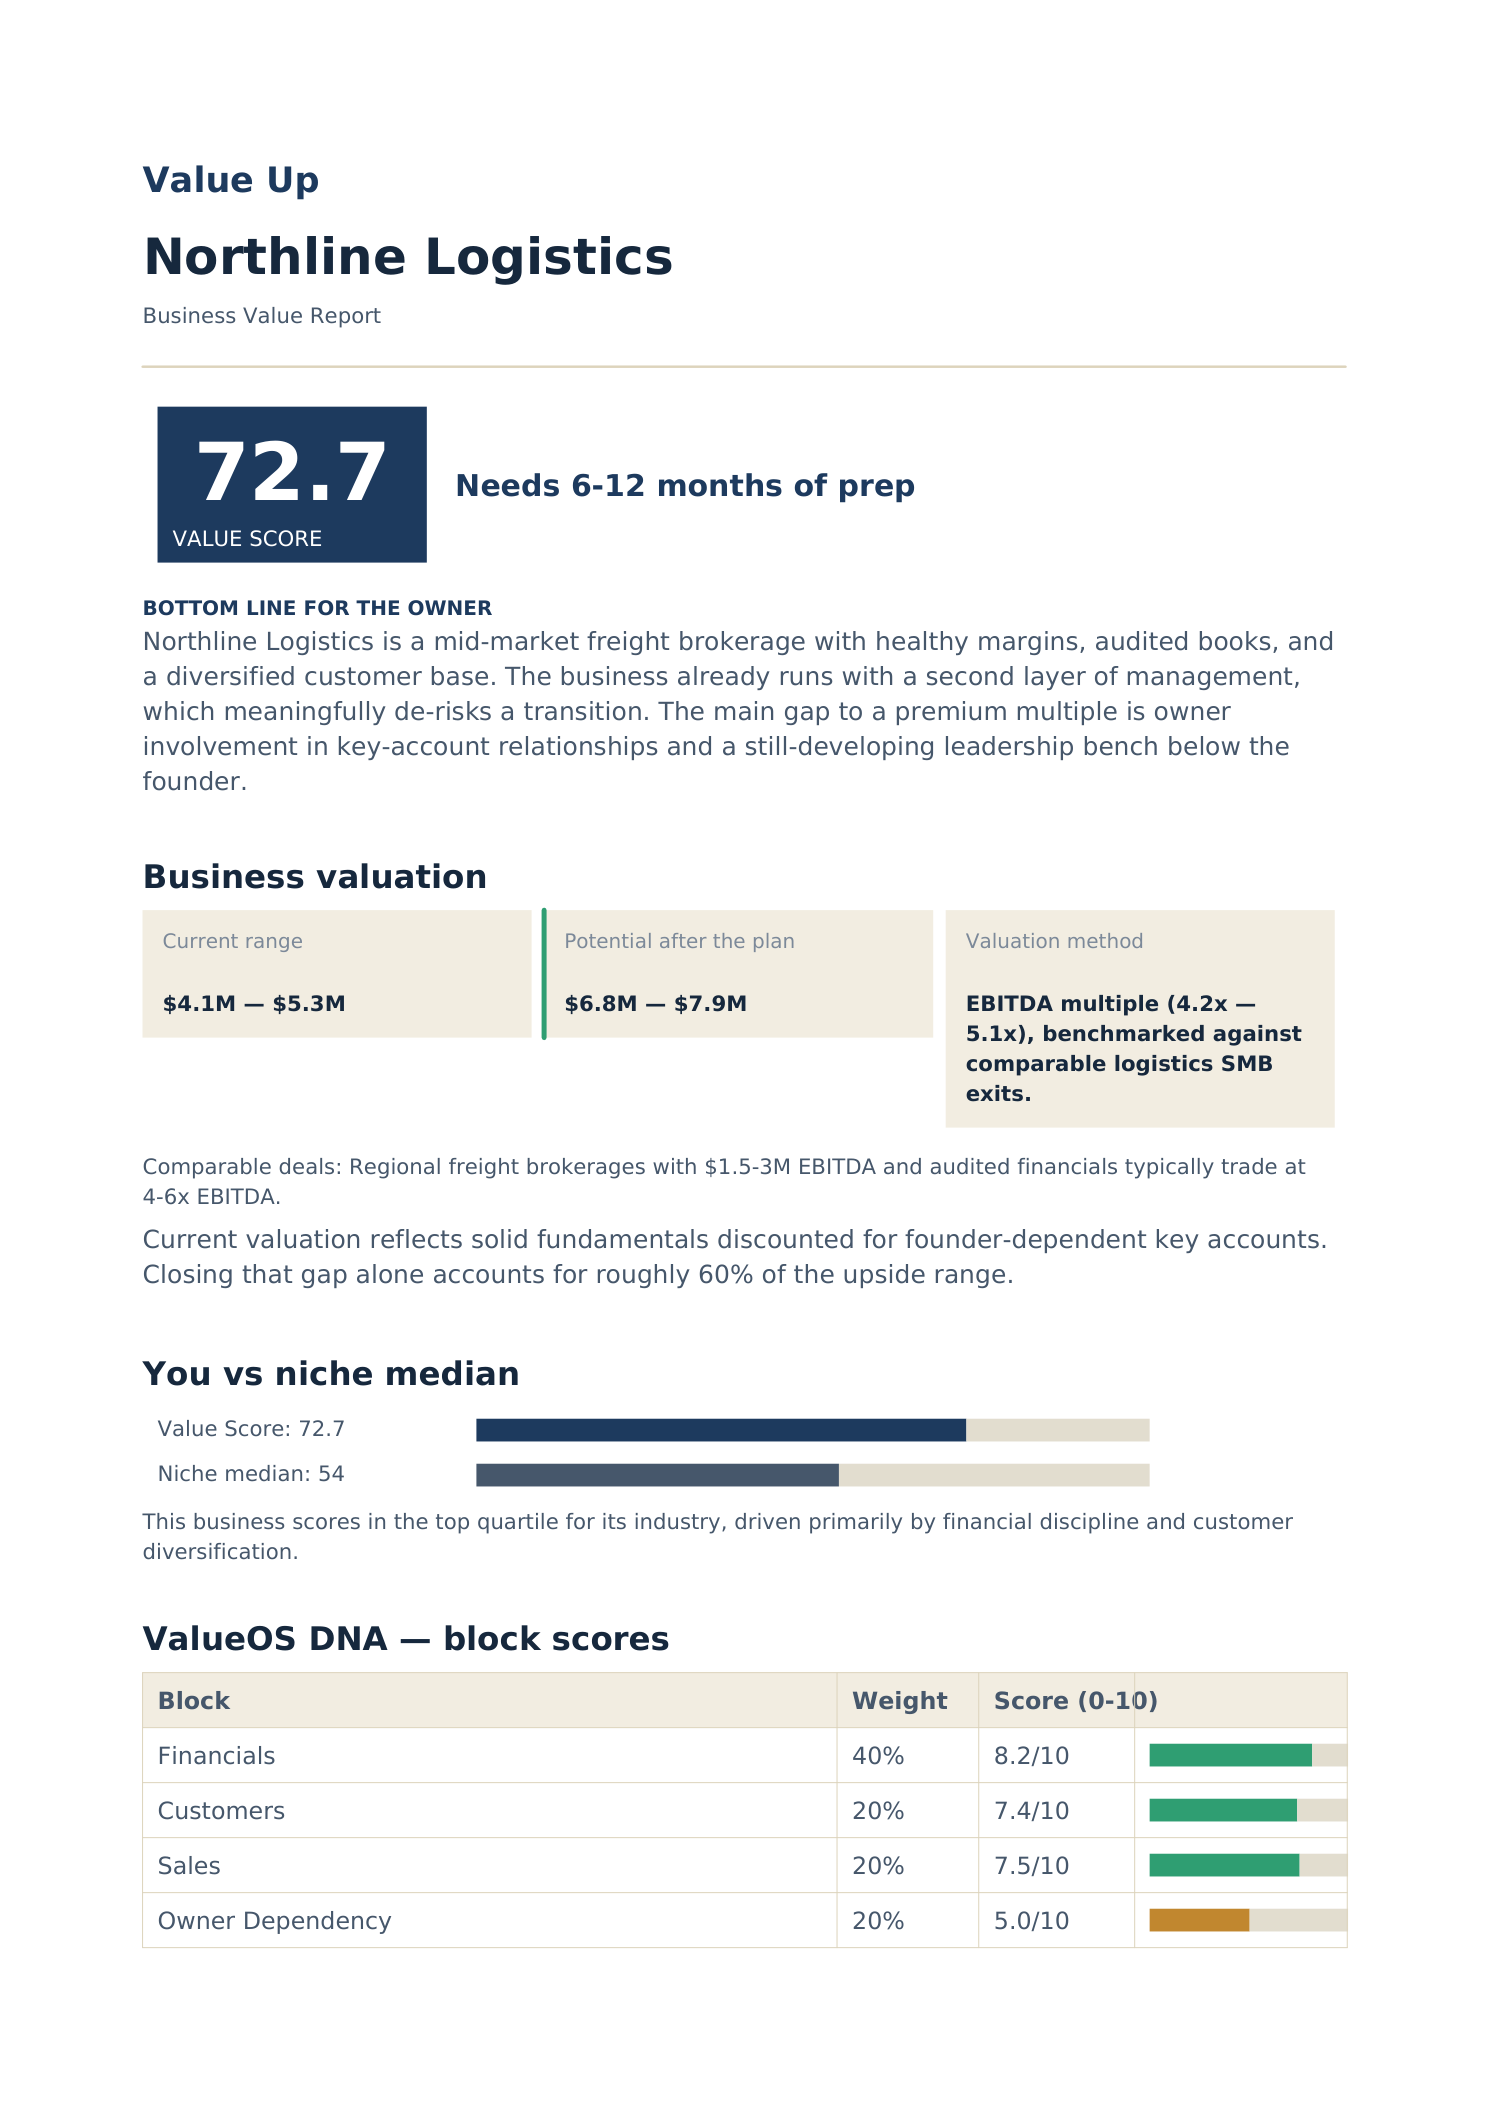
Реальная структура отчета Value Up: Value Score, диапазон стоимости, сравнение с медианой ниши и ValueOS DNA (разбивка по 20 факторам) — на примере условной компании.
Ваши финансовые данные не передаются третьим лицам и не используются для обучения сторонних моделей
Оставьте Telegram — сразу откроем скачивание. Это только пример, не ваши данные.
Так по структуре будет выглядеть и ваш отчет. Готовы посчитать свой бизнес?
Получить свой отчет→| Без Value Up | С Value Up |
|---|---|
| ×Не знаете стоимость бизнеса | ✓Есть диапазон стоимости |
| ×Не понимаете слабые места | ✓Есть рейтинг по факторам |
| ×Не знаете, что делать дальше | ✓Есть план на 12 месяцев |
| ×Нет стратегии продажи | ✓Есть дорожная карта роста |
Введите примерную стоимость своего бизнеса — посчитаем, сколько добавят +10/20/30%
Что бы вы сделали с дополнительными $1,500,000?
Кейсы основаны на реальных проектах. Детали изменены для конфиденциальности, результаты индивидуальны.
Собственник был уверен, что бизнес стоит AED 17 млн. Подробный анализ показал реальную стоимость — AED 11 млн. Это уберегло от завышенных ожиданий на переговорах с покупателем.
После выполнения плана роста стоимости за 90 дней оценка бизнеса выросла с AED 5 млн до AED 7 млн — на 40%, без продажи доли и без привлечения инвестора.
Собственник рассчитывал продать бизнес за ₽50 млн. Аудит показал реальную стоимость — ₽69 млн, и подсказал более выгодную стратегию: продать не весь бизнес, а долю 25%.
Собственник рассчитывал продать бизнес за AED 5–7 млн, ориентируясь на рынок. Подробный анализ подтвердил сильный рост выручки (+27% за год) и хорошую лояльность клиентов, но выявил серьезный риск — резкий рост арендной платы с конца 2026 года. Реальная стоимость сейчас — AED 4 млн, а с планом подготовки за 6–12 месяцев можно выйти на AED 5–7,5 млн.
Разбор компании по 20+ факторам ValueOS показал итоговый балл 84,8 из 100 и предварительную стоимость $4–6 млн. Главный результат — не цифра, а понимание: почему один бизнес покупатель оценит в 7–8 годовых прибылей (EBITDA), а похожий на вид — всего в 4–5. Разницу определяют рост, маржа, система управления, зависимость от собственника, клиенты и юридическая чистота.
Оценили крупный бренд с собственным производством, широкой розничной и франчайзинговой сетью и экспортом в больше десяти стран. Отчетность раскрыта публично лишь частично, поэтому вместо одной цифры ValueUp показал диапазон: $80–145 млн, при заполненности данных всего 47%. Сильные стороны — бренд, масштаб производства и дистрибуция; на итоговую цифру сильнее всего повлияют реальная EBITDA, чистый долг и зависимость от собственника.
Без доступа к внутренней отчетности, только открытые данные. Названия скрыты.
Выручка $46 млрд, маржа EBITDA около 10%, выручка снижается три года подряд. Наш диапазон: $41–60 млрд, центр $50,6 млрд. Биржевая капитализация на дату отчета составила около $53 млрд, это внутри диапазона. Value Score 50/100: рынок дисконтирует падение выручки, а не бренд.
Продавец просил $10 млн. Заявленная маржа 49% для ресторана редкость, поэтому оценку строили от нормализованной EBITDA (AED 9,5 млн), а не от заявленной прибыли. Цена продавца реальна только при подтвержденных финансах и длинной аренде.
Выручка растет в разы, но по EBITDA компания пока убыточна. По прибыли такой бизнес не оценить, поэтому стоимость строится от мультипликатора к выручке и цен последних раундов, отсюда широкий диапазон. Главный рычаг стоимости — выход EBITDA в плюс.
Выручка около $117 млрд, маржа EBITDA около 30%, крупнейшая в мире газотранспортная система. При этом Value Score всего 57,8 из 100. Санкции, долг около 2x EBITDA и рост 7% в год сужают круг покупателей и снижают мультипликатор. Размер бизнеса не равен его привлекательности для покупателя.
Возвращайтесь каждый квартал и смотрите, растет ли стоимость вашего бизнеса.
Оценка бизнеса выросла на 12,5% за 4 месяца
Иллюстрация — не реальные данные
То, что сильнее всего поднимает цену, — нормальная отчетность, управляющий вместо собственника, договоры с клиентами, регулярная выручка — не делается за месяц до сделки. На это нужны месяцы. Если продажа, инвестор или выход партнера возможны в ближайшие 1–3 года, начинать стоит сейчас.
Особенно если:Нет. Вы сами отвечаете на вопросы анкеты. Документы (P&L, баланс) можно загрузить по желанию — они повышают точность, но не обязательны.
Только вы. Мы не передаем данные третьим лицам и не используем их для обучения сторонних моделей.
Используются те же методы — доходный, рыночный и затратный, плюс разбор по 20 факторам, которые смотрит покупатель. Консультант обычно берет от $3000 и неделю-две; здесь — несколько минут и $99. Перед реальной сделкой отчет не заменяет due diligence, но показывает, к чему готовиться.
Анкета — около 5 минут, расчет — еще 2–3 минуты. Отчет сохраняется в вашем кабинете: можно закрыть вкладку и вернуться.
Нет. Можно указать примерные значения — обязательно только название бизнеса. Чем больше заполните, тем точнее результат; отчет честно покажет уровень доверия к данным.
Любой действующий бизнес с выручкой: услуги, розница, кафе и рестораны, клиники, производство, e-commerce, IT и агентства. Для бизнеса без выручки точность ниже.
Отчет — цифровой продукт и формируется сразу, поэтому после получения деньги не возвращаются. Если из-за технической ошибки отчет не сформировался — пересчитаем бесплатно или вернем деньги.
Это индикативный диапазон, а не одна цифра. Чем точнее цифры в анкете, тем ближе диапазон к реальности. Итоговую цену сделки определяют переговоры и проверка покупателя — отчет показывает, на что покупатель обратит внимание и за что будет снижать цену, чтобы вы подготовились заранее.
Разовый платеж · без подписки · PDF сразу после расчета
29 бизнесов оценено
