Value Up — تقييم الأعمال
تقييم الأعمال · 20 عاملاً · 3 طرق

كم تساوي شركتك؟ اكتشف خلال 5 دقائق.

سيجد المشتري أسبابًا لخفض سعر عملك. اكتشفها أولاً.

احصل على نطاق تقييم واقعي، وحدد ما الذي يخفض قيمتك، واحصل على خطة لمدة 12 شهرًا لتحسينها.

لأصحاب الأعمال الذين يريدون فهم قيمتهم الحالية ورفعها قبل البيع أو الاستثمار أو انتقال الملكية.

سيوضح تقريرك:
  • قيمة عملك — باستخدام 3 طرق تقييم
  • بالضبط ما الذي يخفض تقييمك — عبر 20 عاملاً
  • خطة لمدة 12 شهرًا لزيادة قيمة العمل
29 businesses valued
−34% · سعر الإطلاق تقرير PDF فور انتهاء الحساب بلا اشتراك بياناتك لا تُشارك أبدًا
فحص سريع · مجاني 1 / 6

ما هو هامش EBITDA للعمل؟

20عامل قيمة
3طرق: الدخل، السوق، الأصول
5 دقائقللأسئلة، 2-3 دقائق للحساب
$149$99تقرير كامل، دفعة واحدة
§ 01 / 09لماذا أقل

لماذا تُباع الشركات بأقل من قيمتها الحقيقية

  • 01الاعتماد على المالك
  • 02إدارة ضعيفة
  • 03غياب الإيرادات المتكررة
  • 04تقارير مالية ضعيفة
  • 05تركّز العملاء
31%
متوسط فقدان القيمة

تقدير وفق منهجية Value Up استنادًا إلى عوامل مخاطر نموذجية — وليس إحصاءات سوقية.

§ 02 / 09العملية

كيف تعمل المنصة

يُحتسب Value Score بواسطة خوارزمية ثابتة عبر 20 عاملاً — الأرقام ليست تقديرية عشوائية. يتم توليد الشرح النصي وخطة النمو تلقائيًا.

01~5 دقائق

5 دقائق

اسم الشركة، الدولة، الإيرادات، EBITDA و16 عاملاً آخر — بلا دفاتر وبلا مكالمات

02فوري

Business Score

درجة من 0 إلى 100 عبر 4 محاور: المالية، العملاء، المبيعات، استقلالية المالك

03بعد الدفع

تقرير القيمة

نطاق قيمة من 3 طرق — الدخل والسوق والأصول — كل واحدة موضحة

0430/90/180 يومًا

خطة الـ90 يومًا

ما يجب فعله خلال 30 و90 و180 يومًا وعلى مدار السنة لرفع السعر

05كل ربع سنة

تتبع تقدمك

أعد الحساب بعد ربع سنة وشاهد إن كان Value Score قد ارتفع بعد تنفيذ الخطة

§ 03 / 09السعر

خطوتان: مجانًا أولاً، ثم التقرير الكامل

مجاني

فحص سريع

  • 6 أسئلة في هذه الصفحة مباشرة
  • Value Score أولي
  • ما الذي يخفض قيمتك أكثر
  • بلا تسجيل
جرّبه مجانًا→
$149 $99

التقرير الكامل

  • جميع العوامل الـ20 التي يفحصها المشتري
  • القيمة بالمال بثلاث طرق، مع نطاق
  • خطة لمدة 12 شهرًا لرفع القيمة
  • PDF فور إتمام الاستبيان، بلا اشتراك
احصل على تقييم مجاني لأعمالك→

إجابات الفحص السريع تُنقل إلى الاستبيان الكامل — لا حاجة للإجابة عليها مجددًا.

§ 04 / 09ماذا ستحصل عليه

هكذا يبدو تقريرك

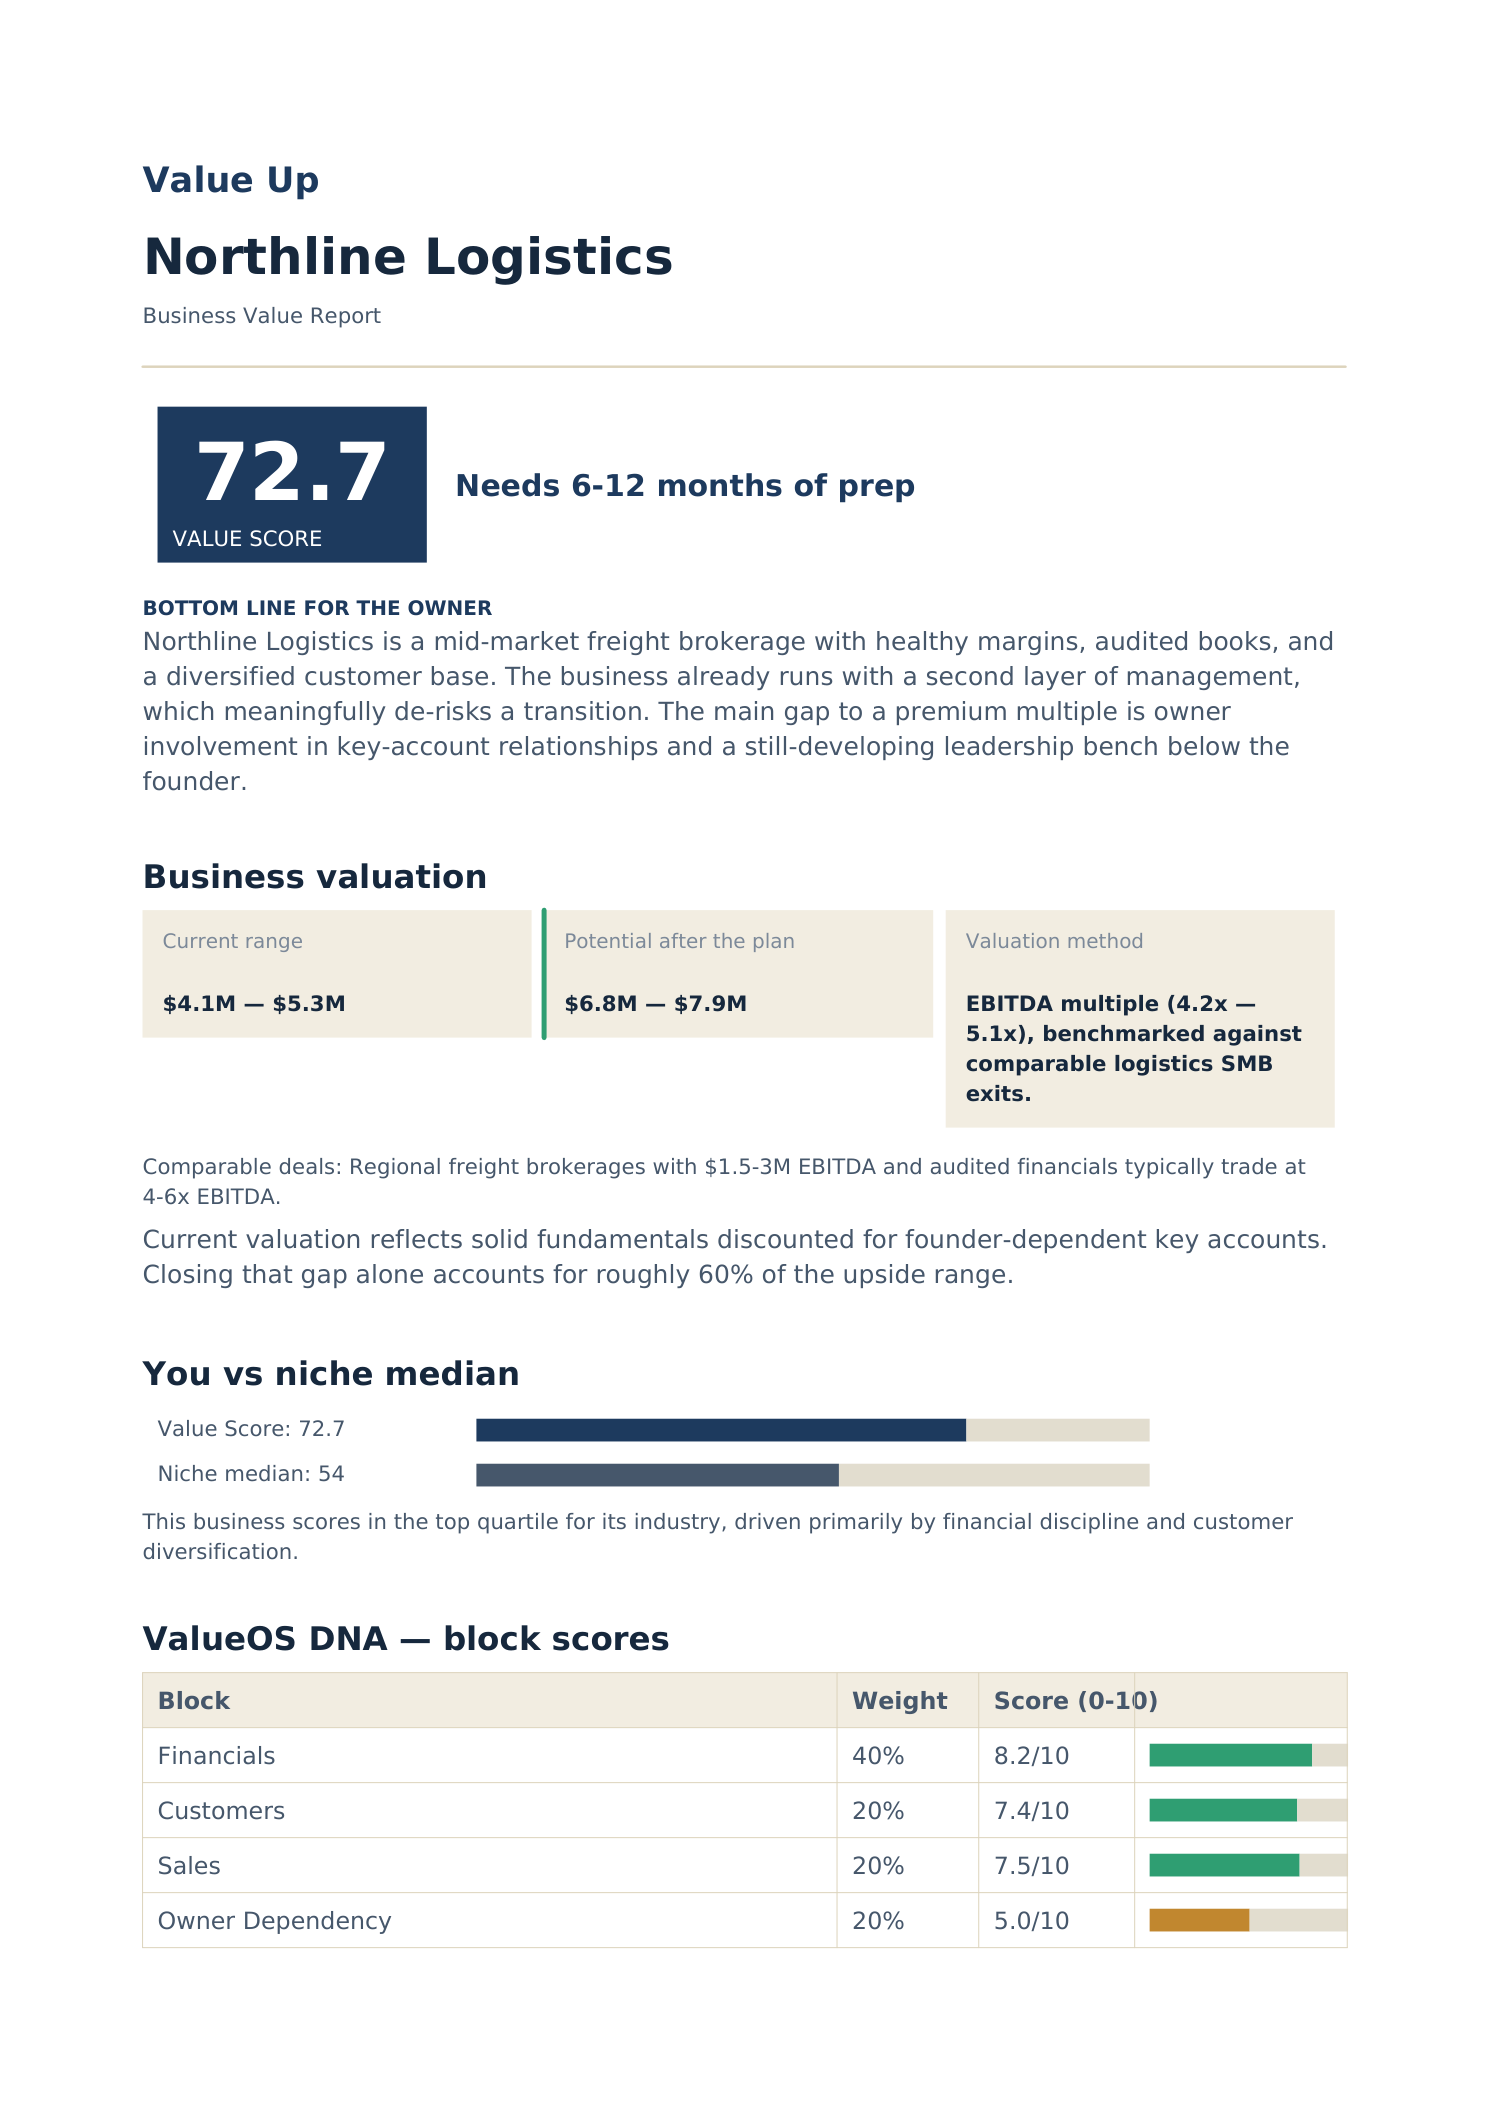
الهيكل الحقيقي لتقرير Value Up: Value Score، نطاق القيمة، مقارنة بمتوسط قطاعك، وValueOS DNA (تحليل عبر 20 عاملاً) — على مثال لشركة افتراضية.

القيمة الحالية لأعمالك
تسرّب خفي في القيمة
أهم الأولويات
تقييم مفصّل لكل عامل
الجاهزية للخروج
خارطة طريق النمو
Value Up sample report
تنزيل نموذج PDF→

بياناتك المالية لا تُشارك أبدًا مع أطراف ثالثة ولا تُستخدم لتدريب نماذج أخرى

§ 05 / 09الفرق

بدون Value Up مقابل مع Value Up

بدون Value Up مع Value Up
×لا تعرف قيمة أعمالك ✓لديك نطاق تقييم واضح
×لا تعرف نقاط ضعفك ✓تقييم مفصّل لكل عامل
×لا تعرف الخطوة التالية ✓خطة عمل لمدة 90 يومًا
×لا توجد استراتيجية خروج ✓خارطة طريق واضحة للنمو
§ 06 / 09حاسبة

ما الذي تخسره بتأجيل رفع القيمة

أدخل القيمة التقريبية لأعمالك — واطّلع على ما تضيفه نسب +10/20/30%

$5,000,000
$250K$50M
+10%$5,500,000
+20%$6,000,000
+30%$6,500,000

ماذا كنت ستفعل بمبلغ إضافي قدره $1,500,000؟

§ 07 / 09حالات

حالات واقعية

الحالات مبنية على مشاريع حقيقية. التفاصيل مُعدّلة للحفاظ على السرية؛ النتائج الفردية تختلف.

شركة تأجير سيارات، الإمارات

كان المالك واثقًا من أن قيمة شركته تبلغ 17 مليون درهم. أظهر تحليل مفصّل القيمة الحقيقية: 11 مليون درهم. هذا جنّبه المبالغة في السعر أثناء التفاوض مع المشتري وسمح له بالتفاوض بتوقعات واقعية.

كان يعتقد17 مليون درهم
→
القيمة الحقيقية11 مليون درهم
عيادة طبية، الإمارات

بعد تنفيذ خطة نمو مدتها 90 يومًا، ارتفعت قيمة الشركة من 5 إلى 7 ملايين درهم — بنسبة 40%، دون بيع أي حصة أو جلب تمويل خارجي.

قبل5 ملايين درهم
→
بعد7 ملايين درهم
عيادة أطفال، روسيا

كان المالك يتوقع بيع شركته بمبلغ 625,000 دولار. كشف تدقيق مالي عن القيمة الحقيقية: 862,500 دولار، واقترح استراتيجية أذكى: بيع حصة 25% بدلاً من الشركة بأكملها.

كان يتوقع$625,000
→
القيمة الحقيقية$862,500
عيادة تجميل، دبي (DIFC)

كان المالك يتوقع بيع الشركة بمبلغ 5-7 ملايين درهم استنادًا إلى السوق العام. أظهر تحليل مفصّل نموًا قويًا في الإيرادات (+27% خلال عام) وعملاء أوفياء، لكنه كشف أيضًا عن خطر جدي: ارتفاع حاد في الإيجار ابتداءً من أواخر 2026. القيمة الحقيقية اليوم هي 4 ملايين درهم، مع مسار واضح للوصول إلى 5-7.5 مليون درهم بعد 6-12 شهرًا من التحضير.

كان يتوقع5-7 ملايين درهم
→
القيمة الحقيقية اليوم4 ملايين درهم
سلسلة مقاهي، مصر

أظهر تحليل مفصّل لأكثر من 20 عامل تقييم نتيجة إجمالية 84.8 من 100 وتقييمًا أوليًا بين 4 و6 ملايين دولار. الفائدة الحقيقية لم تكن في الرقم، بل في فهم لماذا يقيّم المشتري شركة بمعدل 7-8 أضعاف الأرباح السنوية (EBITDA) وشركة أخرى تبدو مشابهة بمعدل 4-5 أضعاف فقط. الفرق يحدده النمو، الهامش الربحي، نظام الإدارة، الاعتماد على المالك، العملاء، والسلامة القانونية.

النتيجة الإجمالية84.8/100
→
التقييم الأولي4-6 ملايين دولار
مصنّع ملابس وملابس داخلية، مصر

قيّمنا علامة تجارية كبيرة تمتلك إنتاجًا خاصًا وشبكة بيع بالتجزئة وامتياز واسعة وتصدّر إلى أكثر من عشر دول. البيانات المالية المعلنة محدودة، لذلك بدلاً من رقم واحد قدّم ValueUp نطاقًا: 80-145 مليون دولار، استنادًا إلى اكتمال بيانات بنسبة 47% فقط. أقوى النقاط هي العلامة التجارية وحجم الإنتاج والتوزيع؛ أما الرقم الذي سيغيّر التقييم أكثر فهو الأرباح الفعلية والدين الصافي والاعتماد على المالك.

اكتمال البيانات47%
→
نطاق التقييم80-145 مليون دولار

شركات كبرى: مُقيّمة من بيانات عامة

لا وصول إلى الحسابات الداخلية، بيانات عامة فقط. الأسماء محجوبة.

علامة تجارية عالمية للملابس الرياضية، الولايات المتحدة

إيرادات 46 مليار دولار، هامش EBITDA نحو 10%، تراجع الإيرادات ثلاث سنوات متتالية. نطاقنا: 41-60 مليار دولار، بمتوسط 50.6 مليار. القيمة السوقية في تاريخ التقرير كانت نحو 53 مليار دولار، ضمن النطاق. Value Score 50/100: السوق يخصم تراجع الإيرادات، لا العلامة التجارية.

تقييمنا41-60 مليار دولار
→
القيمة السوقية بتاريخ التقرير≈ 53 مليار دولار
مطعم فاخر، دبي

طلب البائع 10 ملايين دولار. هامش ربح معلن 49% نادر لمطعم، لذا قيّمناه على أساس EBITDA معدّلة (9.5 مليون درهم)، لا الربح المعلن. السعر المطلوب يصمد فقط مع بيانات مالية موثقة وعقد إيجار طويل.

السعر المطلوب36.7 مليون درهم
→
تقييمنا23.8-42.8 مليون درهم
شركة ذكاء اصطناعي خاصة، الولايات المتحدة

الإيرادات تنمو أضعافًا مضاعفة، لكن الشركة ما زالت بـEBITDA سالبة. الربح لا يمكن أن يُقيّمها، لذا تُبنى القيمة من مضاعفات الإيرادات وجولات التمويل الأخيرة، ومن هنا النطاق الواسع. الرافعة الرئيسية للقيمة هي تحقيق EBITDA إيجابية.

النطاق اليوم330-968 مليار دولار
→
عند تحقيق الربحيةحتى 1.2 تريليون دولار
شركة طاقة حكومية، روسيا

إيرادات نحو 117 مليار دولار، هامش EBITDA نحو 30%، أكبر شبكة نقل غاز في العالم. ومع ذلك Value Score لا يتجاوز 57.8 من 100. العقوبات، والديون التي تبلغ نحو ضعفي EBITDA، ونمو 7% سنويًا تقلّص قاعدة المشترين وتخفض المضاعف. الحجم ليس مرادفًا للجاذبية لدى المشتري.

الإيرادات / EBITDA117 / 35 مليار دولار
→
Value Score57.8 من 100
Value Tracker

ليس تقريرًا لمرة واحدة — بل نظام نمو مستمر

عد كل ربع سنة وتحقق مما إذا كانت قيمة أعمالك في نمو.

نما Value Score بنسبة 12.5% خلال 4 أشهر

مثال توضيحي — وليس بيانات حقيقية

منهجية Value Up
Gadzhimurad

غاجيمراد

طوّر خوارزمية التقييم التي يُحتسب على أساسها Business Value Score في هذه المنصة.

§ 08 / 09لمن هذا مناسب

لماذا تحسب الأرقام الآن، لا قبل البيع مباشرة

ما يرفع السعر أكثر — تقارير سليمة، مدير بدلاً من المالك، عقود مع العملاء، إيرادات متكررة — لا يمكن إنجازه قبل شهر من الصفقة. يستغرق ذلك أشهرًا. إذا كان البيع أو دخول مستثمر أو خروج شريك واردًا خلال 1-3 سنوات، فالوقت المناسب للبدء هو الآن.

خصوصًا إذا كنت:
  • تفكر في البيع خلال 1-3 سنوات
  • تواصل معك مشترٍ وتحتاج سعرًا بسرعة
  • لديك شريك يريد الخروج من الشركة
  • تستعد للحديث مع مستثمر أو بنك
  • يعتمد عملك عليك وتريد تغيير ذلك

لمن هذا مناسب

  • أصحاب الأعمال التشغيلية ذات الإيرادات
  • من يفكرون في البيع أو الاستثمار أو خروج شريك
  • من يريدون معرفة ما سيخصمه المشتري قبل التفاوض

لمن هذا غير مناسب

  • تحتاج تقييمًا رسميًا لمحكمة أو بنك أو جهة تنظيمية — يتطلب ذلك مثمّنًا مرخّصًا
  • الشركات الناشئة بلا إيرادات — الحساب مبني على الأرقام الفعلية للشركة
  • تحتاج فحصًا نافيًا للجهالة لصفقة محددة — يوضح التقرير ما يجب الاستعداد له، لكنه لا يغني عنه
§ 09 / 09الأسئلة

أسئلة قبل أن تبدأ

هل تحتاجون إلى الوصول إلى دفاتري المحاسبية؟

لا. أنت من يجيب عن الأسئلة بنفسك. رفع المستندات (قائمة الدخل، الميزانية) اختياري — يحسّن الدقة لكنه ليس إلزاميًا.

من يرى بياناتي؟

أنت فقط. لا نشارك بياناتك مع أي طرف ثالث ولا نستخدمها لتدريب نماذج أخرى.

ما الفرق بين هذا وبين مثمّن أو مستشار اندماج واستحواذ؟

يستخدم نفس الطرق — الدخل والسوق والأصول — إضافة إلى 20 عاملاً يفحصها المشتري. المستشار عادة يتقاضى 3000$ فأكثر ويستغرق أسبوعًا أو أسبوعين؛ هنا الأمر يستغرق دقائق ويكلف $99. لا يغني عن الفحص النافي للجهالة قبل صفقة حقيقية، لكنه يوضح ما يجب الاستعداد له.

كم من الوقت يستغرق هذا؟

نحو 5 دقائق للأسئلة و2-3 دقائق إضافية للحساب. يُحفظ التقرير في حسابك، فيمكنك إغلاق الصفحة والعودة إليه لاحقًا.

لا أملك أرقامًا دقيقة، هل هذه مشكلة؟

لا. الأرقام التقريبية تكفي — اسم الشركة فقط مطلوب. كلما زادت البيانات التي تُدخلها زادت دقة النتيجة، ويوضح التقرير مدى موثوقية البيانات.

ما أنواع الأعمال التي تُقيّمونها؟

أي عمل تشغيلي له إيرادات: الخدمات، التجزئة، المقاهي والمطاعم، العيادات، التصنيع، التجارة الإلكترونية، تقنية المعلومات والوكالات. الدقة أقل للأعمال بلا إيرادات.

هل يمكنني استرداد أموالي؟

التقرير منتج رقمي يُنشأ فورًا، لذلك لا يوجد استرداد بعد تسليمه. إذا حال خطأ تقني من جانبنا دون إنشائه — نعيد الحساب مجانًا أو نرد المبلغ.

ما مدى دقة التقييم؟

هو نطاق إرشادي، لا رقم واحد. كلما كانت الأرقام في الاستبيان أدق، اقترب النطاق من الواقع. السعر النهائي للصفقة يحدده التفاوض وفحوصات المشتري — يوضح التقرير ما سينظر إليه المشتري وما سيخصمه، لتستعد مسبقًا.
ما ستحصل عليه خلال 5 دقائق

ستعرف كم تساوي شركتك فعليًا — وما الذي يخفض قيمتها

  • نطاق قيمة من 3 طرق تقييم
  • ما الذي يخفض السعر — عبر 20 عاملاً
  • خطة لمدة 12 شهرًا لرفع القيمة
ابدأ التقييم$149$99→

دفعة واحدة · بلا اشتراك · PDF فورًا

29 businesses valued